
大家好华夏配资门户,我是量子熊猫。
接着进入今天A股的打新内容,新股研究熊猫从2021年开始至今,虽然准确率较高但确实也无法保证一定准确,因此也将自己分析的思路提供给到大家,大家可以结合自己的风险偏好做二次决策。
新股分析主要围绕以下四个核心要素展开,分别是可比行业和企业、发行情况、历史业绩、市场情绪,具体分析应用详见正文。
2025年12月12日可申购新股分析
锡华科技(603248):
企业情况:
全称“江苏锡华新能源科技股份有限公司”,主营业务为大型高端装备专用部件的研发、制造与销售。
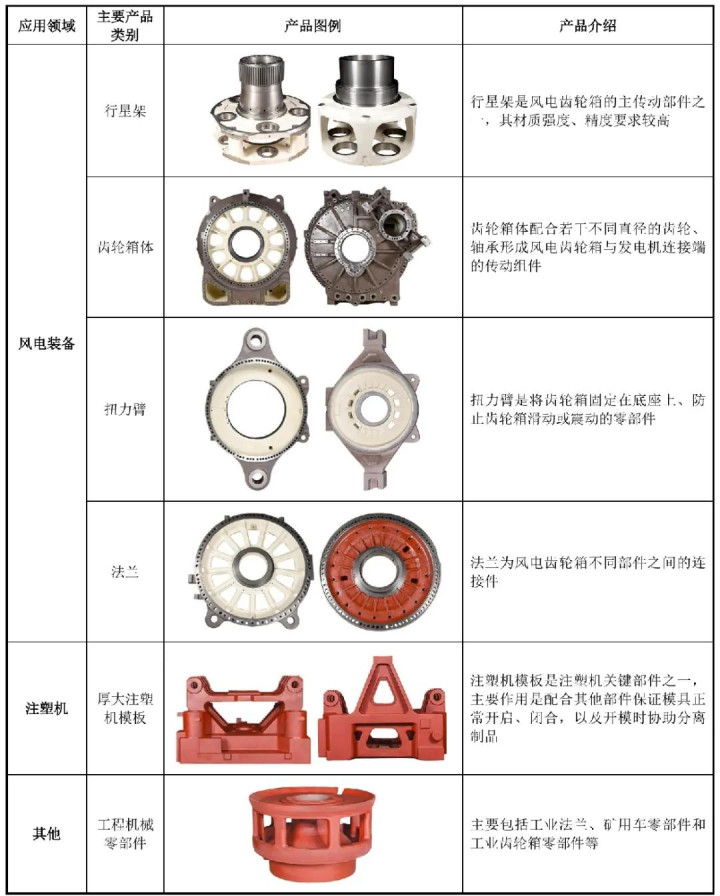
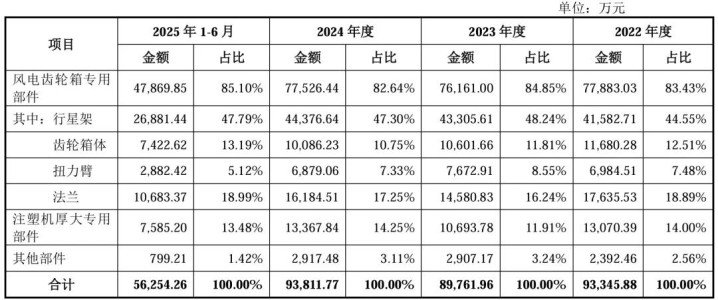
按照产品应用领域,公司产品以风电齿轮箱专用部件为主、注塑机厚大专用部件为辅,以及较少的工程机械零部件。其中风电装备领域专用部件系围绕风机核心传动单元齿轮箱开发,具体可分为行星架、齿轮箱体、扭力臂和法兰等。
公司产品主要应用于大型风电装备与注塑机领域,公司是国内少数可提供风电齿轮箱专用部件全工序服务的企业。
公司是南高齿、弗兰德、采埃孚等全球排名前列的风电齿轮箱制造商大型专用部件、全球大型注塑机龙头海天塑机厚大专用部件的长期主力供应伙伴,2022年度至2024年度,公司在风电齿轮箱专用部件的铸件细分领域全球市场占有率为20%左右。
报告期内,公司主要产品情况如下:
公司产品广泛应用于光模组(包括光收发组件、光模块和光终端)中,应用场景涵盖接入网、4G/5G/5G-A无线网络、数据中心、城域网和骨干网等领域。
业务主要是应用在风电齿轮箱的大型金属结构件。
具体营收方面,主要营收来自于风电齿轮箱专用部件,营收占比超过80%。
对应行业为通用设备制造业,可比上市企业分别为宏德股份(301163)、日月股份(603218)。
发行情况:
沪主板发行,由国泰海通证券主承销,西南证券联席主承销,新发行市值10.10亿元,发行后总市值46.46亿元,发行价格10.10元,发行市盈率33.12,顶格申购需要21.0万元市值。
对比通用设备制造业PE-TTM为43.21x,宏德股份PE-TTM为59.52x,日月股份PE-TTM为24.02x。
业绩情况:
预计2025年度营业收入约127,694.02万元至135,433.05, 与上年同期相比变动约为33.74%至41.85%;
扣除非经常性损益后归属于母公司股东的净利润约为20,388.71万元至21,626.42万元左右,与上年同期相比变动约为45.36%至54.19%。
2024年营业收入95,478.10万元,2023年营收90,770.06万元,2022年营收94,174.80万元;
2024年扣非归母净利润14,026.02万元,2023年扣非归母净利润16,488.18万元,2022年扣非归母净利润17,869.82万元。
2022-2024年营收和利润表现都比较弱,特别2023年营收下滑利润也是下滑,到2024年利润继续下滑,不过到今年营收和利润双双高增长。
参考招股说明书解释,主要原因为风电行业需求快速增长,风电需求跟补贴有关,之前有很多相关公司咱们已经聊过了。
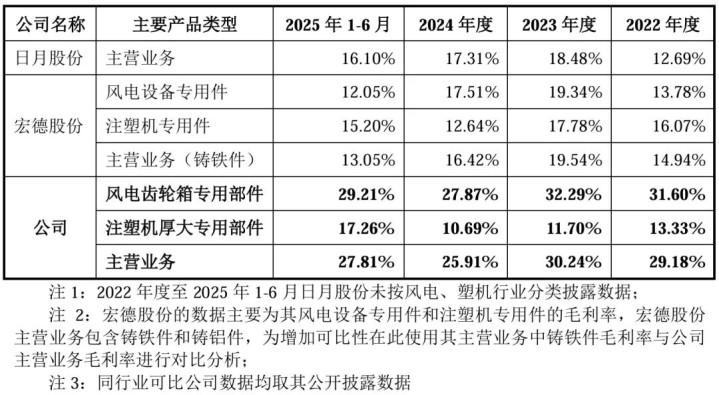
具体毛利率方面,2022年到2025年主营业务毛利率分别为29.18%、30.24%、25.91%和27.81%。
跟同业对比来看,处于很高水平。
行业概念一般,吃ZC饭的,不过今年业绩表现还行。
从发行情况看,沪主板发行,发行价格较低,发行规模一般,市盈率较高。
典型的趁着今年业绩好估值拉高多融点钱,只是打新的话没啥问题。
打新评级:积极,我的操作:申购。
申购建议说明:
积极,基本面和发行情况都较好,破发风险较小。
谨慎,基本面或发行情况存在一定问题,破发风险一般。
放弃,基本面或发行情况存在较大问题,破发风险较大。
有空记得点赞和在看华夏配资门户,也欢迎分享给更多朋友~
宏赢策略提示:文章来自网络,不代表本站观点。